明石市の空き家売却はどう変わる?2026年税金特例の最新情報を解説
相続したまま手つかずの空き家を、このまま持ち続けるべきか、それとも売却して整理すべきか。
さらに2026年の税制でどんな税金特例が使えるのかは、多くの方にとって分かりにくいポイントです。
このページでは、明石市で空き家売却を検討している方に向けて、所得税や住民税、固定資産税などの基本から、3,000万円特別控除や低未利用土地等に対する優遇措置まで、2026年時点のルールを整理して解説します。
また、空家等対策特別措置法の改正後に注意したい固定資産税の増税リスクや、売却のタイミングで変わる税負担のイメージも分かりやすくお伝えします。
読み進めていただくことで、自分のケースで使える税金特例が何か、そしてどの順番で手続きを進めればよいかが具体的にイメージできるようになるはずです。
2026年版・明石市の空き家売却と税金の基本
明石市で空き家を売却するときは、所得税と住民税に加えて、固定資産税や都市計画税の負担も意識しておくことが大切です。
売却益に対しては、土地建物を譲渡したことによる「譲渡所得」として所得税・住民税が課税され、税率は所有期間が5年を超えるかどうかで変わります。
一方で、固定資産税・都市計画税は毎年1月1日時点の所有者に対して課税され、住宅用地に対する課税標準の特例が適用されるかどうかで負担額が大きく変わります。
このように、売却時と保有時で税金の種類と考え方が異なるため、全体像を整理したうえで売却時期や手続きを検討することが重要です。
空き家を売却したときの譲渡所得は、売却代金から取得費と譲渡費用を差し引いて計算し、その結果がプラスであれば課税の対象となります。
所有期間が5年を超える長期譲渡所得の場合は、原則として所得税15%・住民税5%が適用され、5年以下の短期譲渡所得では所得税30%・住民税9%と、税率が高くなります。
また、マイホームや相続した空き家など一定の要件を満たす場合は、譲渡所得の金額から控除できる特別控除が用意されており、課税される金額自体を抑えられる可能性があります。
売却価格だけでなく、取得時の契約書や仲介手数料などの資料を整理し、正しく譲渡所得を計算することが、2026年の税制でも変わらず重要なポイントです。
2026年時点では、相続した空き家を一定の条件で売却した場合に最大3,000万円まで譲渡所得から控除できる特例や、低未利用土地等を譲渡したときに最大100万円を控除できる特例など、国の制度が複数用意されています。
これらの特例は、国の法律に基づき全国一律で適用される制度ですが、実際に利用する際には、自治体に提出する確認申請書類など、地域ごとの手続きが関係します。
さらに、明石市が策定する空家等対策計画や、固定資産税・都市計画税に関する各種制度との関係も踏まえることで、保有から売却までの税負担を通して検討しやすくなります。
国の特例と明石市の制度の両方を視野に入れておくことで、自分のケースに合った有利な売却方法を選びやすくなります。
| 税金の種類 | 主な対象と内容 | 2026年時点の主な特例 |
|---|---|---|
| 所得税・住民税 | 空き家売却の譲渡所得課税 | 3,000万円控除・各種特別控除 |
| 固定資産税 | 土地家屋保有に対する毎年課税 | 住宅用地特例・減免制度 |
| 都市計画税 | 市街化区域内資産への目的税 | 固定資産税と一体の特例適用 |
相続した空き家を売却する「3,000万円特別控除」のポイント
相続した空き家を売却するときに注目したいのが、譲渡所得から最大3,000万円まで差し引くことができる特別控除です。
この特例は、相続または遺贈で取得した被相続人居住用家屋やその敷地を、平成28年4月1日から令和9年12月31日までの間に譲渡した場合が対象とされています。
対象となるのは、相続開始直前に被相続人が居住していた家屋であり、相続後に事業や賃貸、居住の用に供していないことなど、細かな条件があります。
まずは、どのような仕組みで譲渡所得から控除されるのか、適用期間を含めて整理しておくことが大切です。
次に、2026年時点の最新要件として、いつまでに売却すればよいのかを確認しておく必要があります。
特例の適用を受けるためには、相続開始があった日の属する年の翌年1月1日から起算して3年を経過する日の属する年の12月31日までに譲渡することが求められます。
また、譲渡する家屋は一定の耐震基準を満たしているか、売却前に耐震リフォームを行うか、又は取り壊して更地として売却することなども要件に含まれます。
さらに、令和6年1月1日以後の譲渡で、相続人が3人以上の場合には、控除できる金額の上限が2,000万円に引き下げられている点にも注意が必要です。
この特例を検討する際には、ほかの特例との関係も見落とせません。
同じ空き家の売却に対して、マイホームの3,000万円特別控除や買換え特例など、居住用財産に関する別の制度と併用できない組合せがあるからです。
また、同一年中に適用できる譲渡所得の特別控除には合計額の上限があるため、複数の不動産を売却する予定がある場合は、どの譲渡にどの特例を使うかを慎重に検討する必要があります。
特例の重複適用が認められないケースも多いため、売却の時期や適用順序を含めて、事前に制度全体を見渡して計画的に進めることが重要です。
| 確認項目 | 主な内容 | 注意ポイント |
|---|---|---|
| 適用期間の確認 | 令和9年12月31日までの譲渡 | 相続から3年経過年末まで |
| 物件要件の確認 | 耐震性確保または除却済み | 相続後の利用実績の有無 |
| 控除額の確認 | 上限3,000万円または2,000万円 | 相続人3人以上は2,000万円 |
| 他の特例との関係 | マイホーム特例などとの選択 | 同一年中の合計額制限 |
明石市の固定資産税・都市計画税と空き家対策税制の最新動向
明石市で空き家を所有している場合、土地や建物には毎年固定資産税と都市計画税が課税されます。
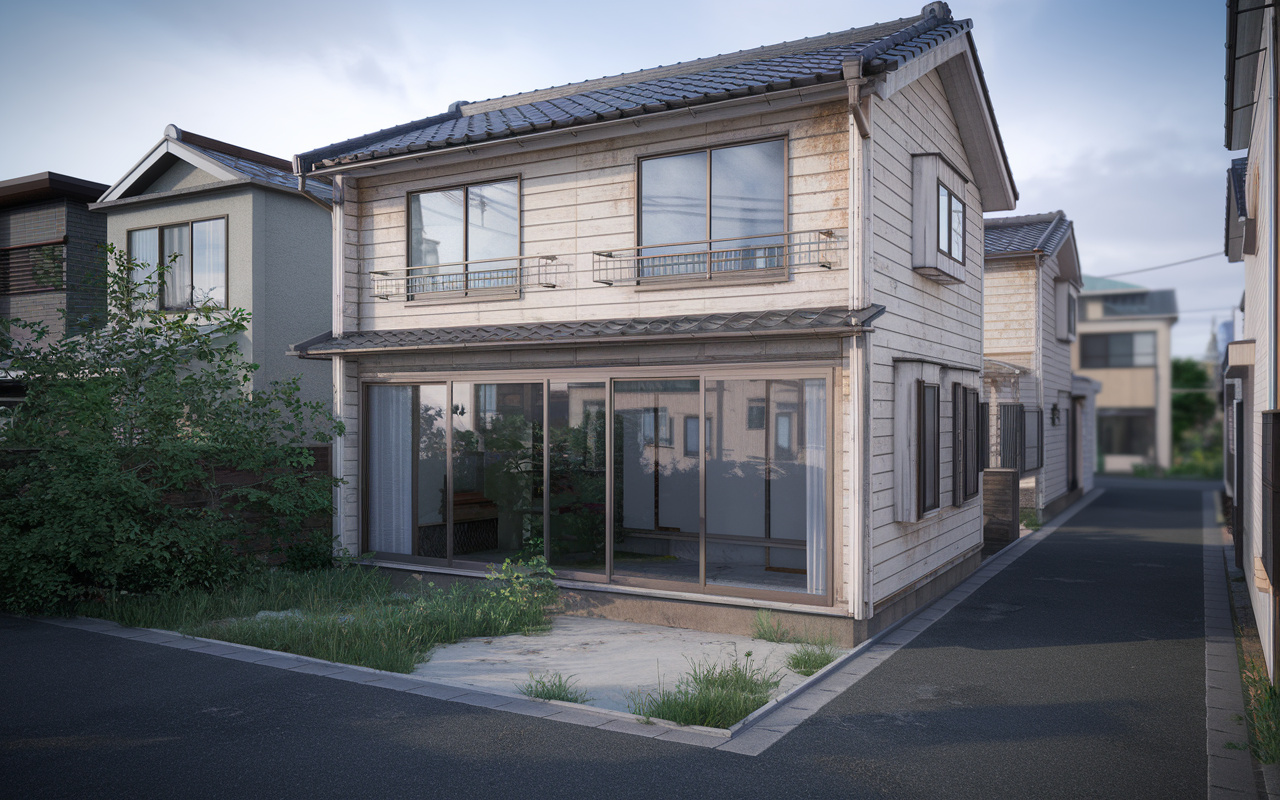
住宅が建っている土地は、地方税法に基づく住宅用地の特例により、固定資産税の課税標準が最大で評価額の6分の1まで軽減される一方、管理不全空家や特定空家に該当するとこの特例が外れます。
明石市でも管理が不十分な空き家には、空家法の仕組みに沿って指導や勧告が行われることがあり、勧告を受けた場合には住宅用地特例の対象外となるため、税負担が大きく増える可能性があります。
このような制度の枠組みを理解しておくことで、空き家の維持管理や売却の判断に大きな差が生まれます。
空家等対策特別措置法の改正により、従来の特定空家に加えて、その前段階である管理不全空家に対する措置が新設されました。
国土交通省の公表資料では、管理不全空家に勧告が行われた場合、住宅用地に対する固定資産税の特例が解除される仕組みが明確に位置付けられています。
明石市もこの改正に対応するため、空家等対策計画を変更し、管理不全空家等に対する指導や勧告の運用方針を整理しています。
そのため、空き家の所有者は、放置して管理不全空家と判断される前に、修繕や活用、売却などの対応を検討しておくことが重要です。
さらに、空き家を解体したり、売却によって土地の利用形態が変わったりすると、翌年度以降の固定資産税の扱いも変化します。
明石市の案内では、住宅を取り壊した場合、その土地について住宅用地の特例が適用されなくなり、翌年度から税額が上昇する可能性があることが示されています。
一方で、解体後に新たな住宅を建築する場合など、一定の要件を満たせば、所有者の申請により住宅用地としての扱いが継続される場合もあります。
空き家の解体と売却のタイミングを考える際には、少なくとも翌年度の固定資産税・都市計画税の負担見込みを踏まえて検討することが、2026年時点で押さえておきたい大きな注意点です。
| 項目 | 内容 | 空き家所有者への影響 |
|---|---|---|
| 住宅用地特例の適用 | 住宅がある土地の税負担軽減 | 固定資産税が評価額の最大6分の1 |
| 管理不全空家等の勧告 | 空家法に基づく市の指導・勧告 | 勧告で住宅用地特例が解除 |
| 解体後の土地の扱い | 更地は住宅用地特例の対象外 | 翌年度から税額上昇の可能性 |
明石市で2026年に使えるその他の税制優遇・控除の確認ポイント
まず確認しておきたいのが、低未利用土地等に対する長期譲渡所得100万円控除の特例です。
個人が都市計画区域内にある一定の低未利用土地等を、令和2年7月1日から令和10年12月31日までの間に要件を満たして譲渡した場合、その年の長期譲渡所得から最大100万円を差し引くことができます。
譲渡対価が原則500万円以下(一定の区域では800万円以下)であることや、譲渡後に土地の利用が見込まれることなどが主な条件です。
明石市では、この特例を利用するために必要な「低未利用土地等確認書」を市が発行しており、確定申告時に添付して提出する流れになっています。
次に、国や自治体が連携して進めている空き家の活用・発生抑制策との関係を整理しておくことが大切です。
国は、空き家の発生を抑制するための特例措置として、相続空き家に対する3,000万円特別控除や、低未利用土地等の100万円控除など複数の税制を組み合わせて運用しています。
これらは直接的には所得税や個人住民税の軽減措置ですが、空き家を放置せず、解体や売却、利活用に踏み切るきっかけとして位置付けられています。
明石市においても、空家等対策計画のもとで適切な管理や活用が促されており、税制優遇を背景とした相談窓口や支援制度が連携して整備されている点を押さえておくと安心です。
さらに、2026年以降の税制改正の動向を踏まえた情報収集や相談の進め方も重要です。
低未利用土地等の100万円控除は令和10年12月31日までの時限措置であり、相続空き家に対する3,000万円特別控除も令和9年12月31日までの適用期限が設けられているため、売却時期によって利用できる特例が異なる可能性があります。
そのため、最新の国税庁の案内や自治体のホームページを定期的に確認しつつ、具体的な売却計画を立てる場面では税務署や税理士など専門機関への事前相談を行うことが望ましいです。
こうした手順を踏むことで、明石市の空き家売却において利用可能な税金特例を取りこぼすことなく、負担を抑えた形での売却を検討しやすくなります。
| 確認項目 | 主な内容 | 注意ポイント |
|---|---|---|
| 低未利用土地等100万円控除 | 令和10年末までの時限措置 | 都市計画区域内か要確認 |
| 特例適用の書類 | 低未利用土地等確認書の取得 | 確定申告書へ添付提出 |
| 今後の税制改正動向 | 各特例の適用期限と要件 | 国税庁・自治体情報の定期確認 |
まとめ
空き家売却の税金特例は、要件を満たせば大きな節税につながります。
一方で、適用期限や細かな条件を誤ると控除が使えないこともあります。
当社では、譲渡所得の計算から3,000万円特別控除、固定資産税の扱いまで、2026年時点の最新制度を踏まえて個別にサポートしています。
「自分の空き家にどの特例が使えるのか」「売却と解体のどちらが得か」など、状況によって最適な答えは変わります。
まずはお気軽にご相談いただき、損をしない売却計画を一緒に整理していきましょう。